

Bảng giá dịch vụ giải thể công ty trọn gói, nhanh chóng tại Quảng Trị, uy tín
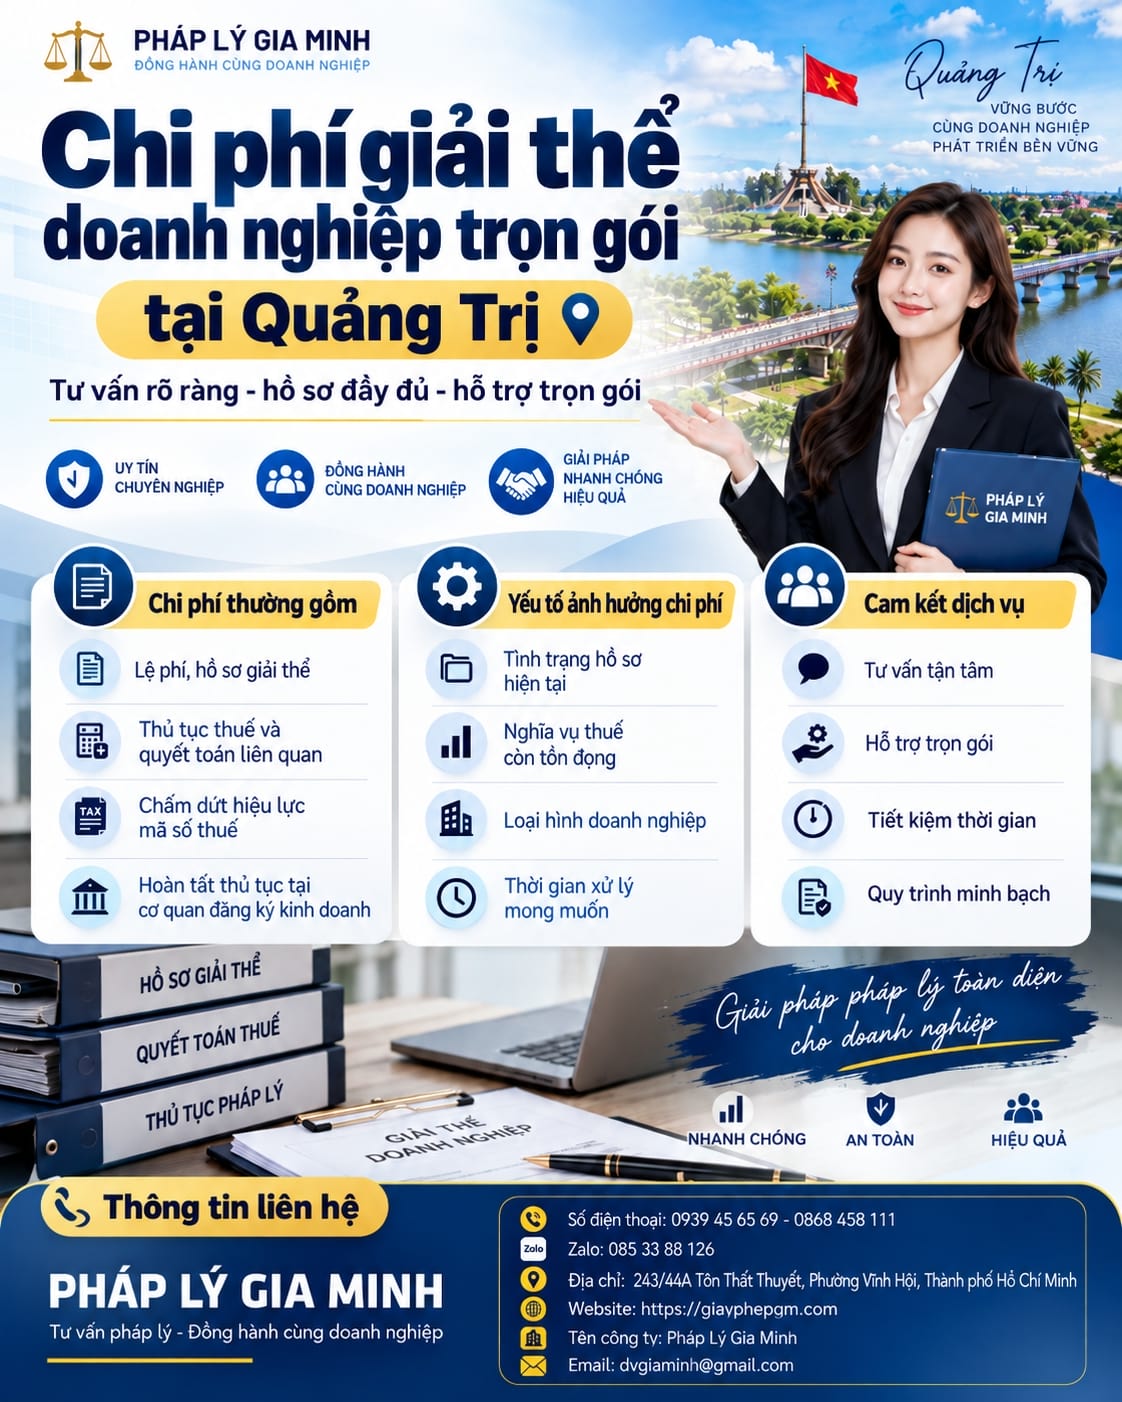
Bảng giá dịch vụ giải thể công ty trọn gói tại Quảng Trị là một công cụ quan trọng giúp các doanh nghiệp tại tỉnh này có thể nắm bắt các chi phí liên quan đến việc ngừng hoạt động kinh doanh và thực hiện các thủ tục giải thể một cách hợp pháp. Quá trình giải thể công ty không chỉ đơn giản là ngừng hoạt động sản xuất, kinh doanh mà còn bao gồm một loạt các thủ tục phức tạp về pháp lý, tài chính và thuế.
Điều kiện pháp lý để chấm dứt hoạt động
Cần xác định gì trước khi thực hiện?
Ở công đoạn điều kiện pháp lý để chấm dứt hoạt động, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “điều kiện pháp lý để chấm dứt hoạt động” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Phân biệt giải thể với tạm ngừng
Cần xác định gì trước khi thực hiện?
Ở công đoạn phân biệt giải thể với tạm ngừng, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “phân biệt giải thể với tạm ngừng” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Kiểm tra chi nhánh và địa điểm kinh doanh
Cần xác định gì trước khi thực hiện?
Ở công đoạn kiểm tra chi nhánh và địa điểm kinh doanh, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “kiểm tra chi nhánh và địa điểm kinh doanh” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Tổ chức họp và ra quyết định
Cần xác định gì trước khi thực hiện?
Ở công đoạn tổ chức họp và ra quyết định, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “tổ chức họp và ra quyết định” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Lưu ý riêng tại Quảng Trị: tên địa phương trong slug được giữ nguyên cho mục đích SEO, nhưng địa chỉ và cơ quan tiếp nhận thực tế phải ghi theo hệ thống hành chính đang áp dụng. Không sử dụng mức phí hoặc thời hạn từ các bài đăng cũ nếu chưa xác minh.
Để tìm hiểu năng lực, hồ sơ pháp lý và các dịch vụ khác của công ty, vui lòng xem tại website chính thức bên dưới.
Rà soát hóa đơn còn tồn
Cần xác định gì trước khi thực hiện?
Ở công đoạn rà soát hóa đơn còn tồn, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “rà soát hóa đơn còn tồn” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Đối chiếu tờ khai và báo cáo thuế
Cần xác định gì trước khi thực hiện?
Ở công đoạn đối chiếu tờ khai và báo cáo thuế, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “đối chiếu tờ khai và báo cáo thuế” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Chốt công nợ đối tác
Cần xác định gì trước khi thực hiện?
Ở công đoạn chốt công nợ đối tác, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “chốt công nợ đối tác” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Thanh lý hàng tồn và tài sản
Cần xác định gì trước khi thực hiện?
Ở công đoạn thanh lý hàng tồn và tài sản, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “thanh lý hàng tồn và tài sản” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Giải quyết quyền lợi người lao động
Cần xác định gì trước khi thực hiện?
Ở công đoạn giải quyết quyền lợi người lao động, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “giải quyết quyền lợi người lao động” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Xử lý nghĩa vụ bảo hiểm
Cần xác định gì trước khi thực hiện?
Ở công đoạn xử lý nghĩa vụ bảo hiểm, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “xử lý nghĩa vụ bảo hiểm” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Lưu ý riêng tại Quảng Trị: tên địa phương trong slug được giữ nguyên cho mục đích SEO, nhưng địa chỉ và cơ quan tiếp nhận thực tế phải ghi theo hệ thống hành chính đang áp dụng. Không sử dụng mức phí hoặc thời hạn từ các bài đăng cũ nếu chưa xác minh.
Thông báo giải thể
Cần xác định gì trước khi thực hiện?
Ở công đoạn thông báo giải thể, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “thông báo giải thể” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Chuẩn bị hồ sơ hoàn tất
Cần xác định gì trước khi thực hiện?
Ở công đoạn chuẩn bị hồ sơ hoàn tất, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “chuẩn bị hồ sơ hoàn tất” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Tiến độ và vướng mắc hồ sơ
Cần xác định gì trước khi thực hiện?
Ở công đoạn tiến độ và vướng mắc hồ sơ, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “tiến độ và vướng mắc hồ sơ” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Tình huống tại địa phương
Cần xác định gì trước khi thực hiện?
Ở công đoạn tình huống tại địa phương, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “tình huống tại địa phương” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
Lưu ý riêng tại Quảng Trị: tên địa phương trong slug được giữ nguyên cho mục đích SEO, nhưng địa chỉ và cơ quan tiếp nhận thực tế phải ghi theo hệ thống hành chính đang áp dụng. Không sử dụng mức phí hoặc thời hạn từ các bài đăng cũ nếu chưa xác minh.
Gia Minh hỗ trợ những công việc nào
Cần xác định gì trước khi thực hiện?
Ở công đoạn gia minh hỗ trợ những công việc nào, doanh nghiệp tại Quảng Trị phải đối chiếu hồ sơ đăng ký với tình trạng thuế, công nợ, hợp đồng và đơn vị phụ thuộc. Hồ sơ nên thể hiện rõ người ký, thời điểm phát sinh, chứng từ chứng minh nghĩa vụ đã xử lý. Không thể sử dụng thông báo giải thể để thay cho thanh toán các khoản nợ còn tồn.
Cách xử lý, kiểm soát và lưu chứng từ
Bước một, lập danh mục thông tin liên quan đến “gia minh hỗ trợ những công việc nào” và chỉ định người chịu trách nhiệm kiểm tra. Bước hai, đối chiếu biểu mẫu với hoạt động ở Quảng Trị, đặc biệt với công ty thương mại và biến động chi phí do hồ sơ tồn đọng. Bước ba, lưu tài liệu đầu vào, thông báo tiếp nhận, bản đã nộp và kết quả sau xử lý; khi có yêu cầu bổ sung, ghi nguyên nhân và phiên bản chỉnh sửa. Tình huống minh họa: một cơ sở có hoạt động công ty thương mại và biến động chi phí do hồ sơ tồn đọng cần phân biệt hồ sơ pháp lý ban đầu với chứng từ giao dịch và giấy phép chuyên ngành. Bảng giá phải tách phí dịch vụ, chi phí thực hiện nghĩa vụ thuế còn tồn và các khoản phát sinh do công nợ, hồ sơ nhiều kỳ hoặc chi nhánh.
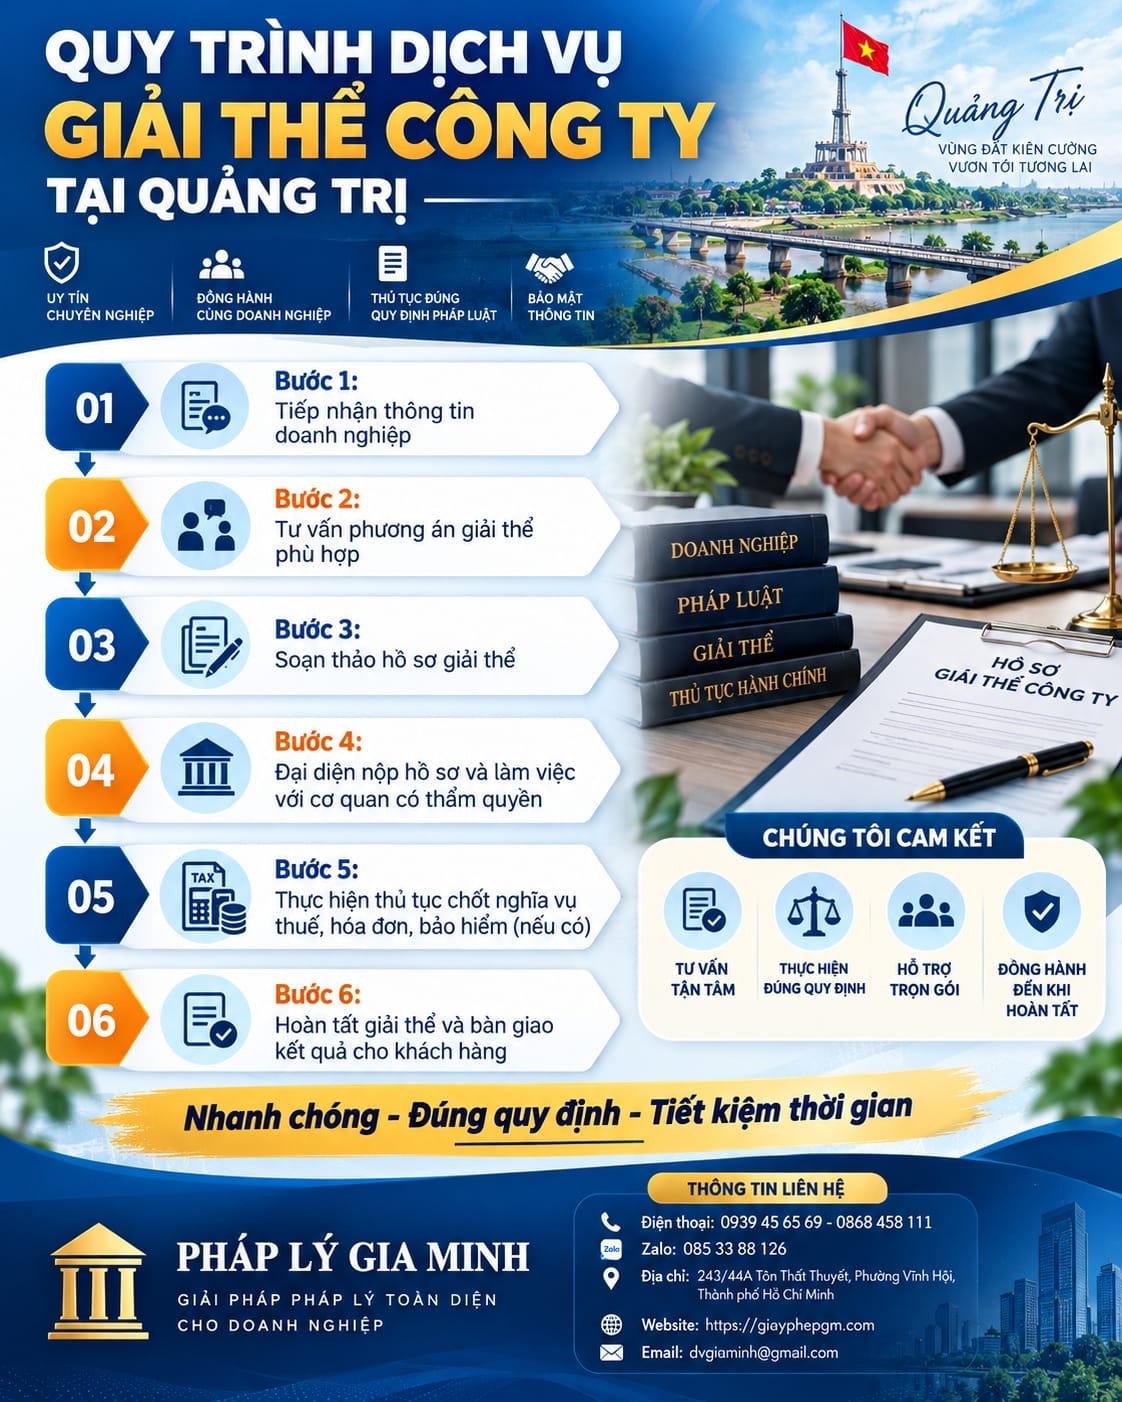
Tóm lại, bảng giá dịch vụ giải thể công ty trọn gói tại Quảng Trị mang đến cho các doanh nghiệp cái nhìn toàn diện về chi phí và các thủ tục cần thực hiện khi quyết định giải thể công ty. Việc lựa chọn dịch vụ giải thể công ty trọn gói không chỉ giúp tiết kiệm chi phí và thời gian mà còn đảm bảo mọi thủ tục pháp lý được thực hiện đúng quy trình, tránh các rủi ro pháp lý và tài chính.
Tham khảo thêm : Đăng ký mã vạch tại Thanh Hóa
CÁC BÀI VIẾT LIÊN QUAN:
Dịch vụ làm thủ tục giải thể công ty trên toàn quốc
Thủ tục giải thể công ty tnhh một thành viên
Giải thể công ty và những điều cần lưu ý
Thủ tục giải thể công ty uy tín dịch vụ tốt nhất
Thủ tục giải thể công ty doanh nghiệp tại Quảng Trị
Giải thể công ty TNHH MTV tại Quảng Trị
Giá dịch vụ giải thể công ty trọn gói tại Quảng Trị
Dịch vụ tư vấn giải thể công ty tại Quảng Trị
Giải thể công ty TNHH một thành viên tại Quảng Trị
Giải thể công ty TNHH 2 thành viên tại Quảng Trị
CÔNG TY TNHH KẾ TOÁN KIỂM TOÁN GIA MINH
Dịch vụ giải thể công ty doanh nghiệp uy tín tại Quảng Trị
Địa chỉ: Số 25/3 Nguyễn Chí Thanh, Khu phố 6,, Phường 5, Thành phố Đông Hà, Quảng Trị
Hotline: 0932 785 561 – 0868 458 111
Email: dvgiaminh@gmail.com
Zalo: 0932 890 675
Dịch vụ hỗ trợ của Pháp Lý Gia Minh
Gia Minh tiếp nhận thông tin, đánh giá tình trạng hồ sơ, xác định danh mục tài liệu cần bổ sung, tư vấn trình tự và hỗ trợ theo dõi kết quả. Phạm vi dịch vụ và phí thực hiện được thống nhất bằng báo giá sau khi kiểm tra hồ sơ thực tế.
Lưu ý biên tập: Nội dung mang tính tham khảo; cần đối chiếu văn bản pháp luật, cơ quan tiếp nhận và địa giới hành chính có hiệu lực tại thời điểm đăng bài.


