

Giải thể công ty TNHH một thành viên tại Phú Yên
Giải thể công ty TNHH một thành viên tại Phú Yên
Giải thể công ty TNHH một thành viên tại Phú Yên là việc doanh nghiệp muốn rút lui khỏi thị trường. Để giải thể doanh nghiệp thành công, bạn phải xử lý xong các khoản nợ phải trả gồm: bạn hàng, đối tác, người lao động, hàng tồn kho, thuế, BHXH. Gia Minh xin hướng dẫn cụ thể cho bạn thủ tục giải thể công ty sau đây.
Tư vấn giải thể công ty trọn gói tại Phú Yên
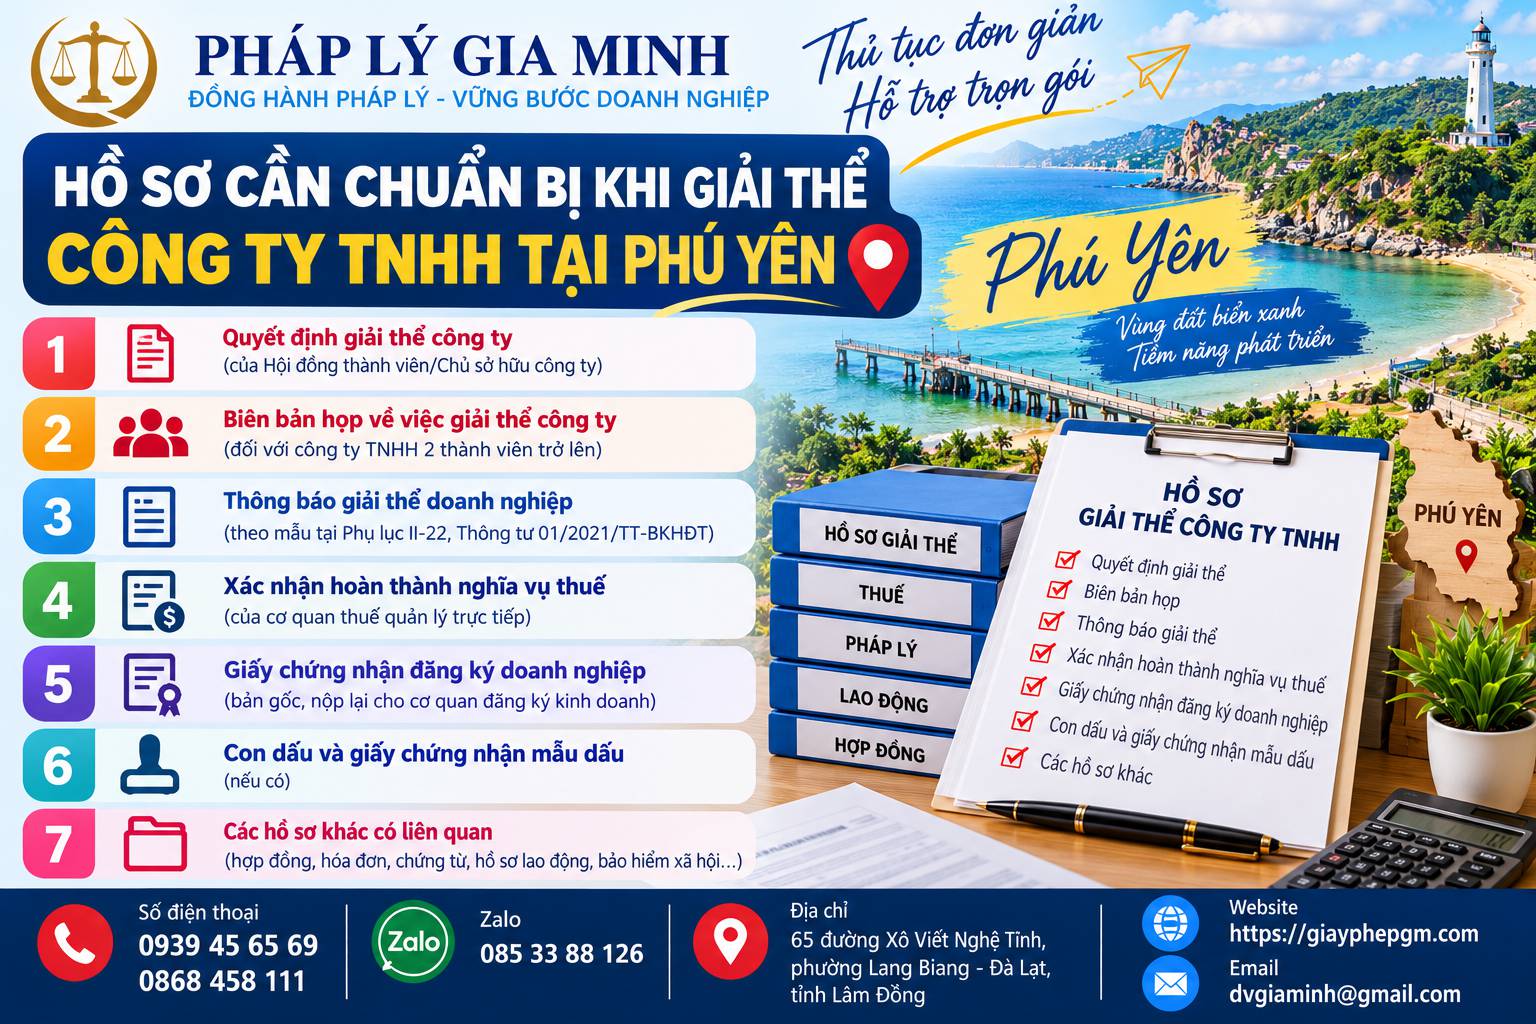
Điều kiện giải thể TNHH một thành viên tại Phú Yên
Khái niệm và mục đích của điều kiện giải thể tnhh một thành viên
Đối với nội dung điều kiện giải thể TNHH một thành viên, việc đầu tiên là xác định tình trạng cụ thể của cơ sở tại Phú Yên, không suy từ tên thủ tục ra một bộ hồ sơ dùng chung. Không nên dùng một checklist cho tất cả khách hàng. Điều kiện áp dụng phụ thuộc mô hình hoạt động, địa chỉ, nhân sự và tính chất chuyên ngành; trước khi ký hợp đồng dịch vụ cần chỉ ra điều kiện đã đáp ứng và điều kiện còn thiếu. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty.
Vì sao khách hàng tại Phú Yên cần tìm hiểu nội dung này
Một rủi ro của điều kiện giải thể TNHH một thành viên tại Phú Yên là chỉ kiểm tra hình thức giấy tờ mà bỏ qua mối liên hệ với hoạt động thực tế. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Ví dụ thực tiễn: doanh nghiệp thương mại Tuy Hòa
Ví dụ tại Phú Yên, tài sản và khoản vay có thể gặp tình huống liên quan trực tiếp đến điều kiện giải thể TNHH một thành viên. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Vai trò chủ sở hữu và người đại diện tại Phú Yên
Quy định và yêu cầu áp dụng đối với vai trò chủ sở hữu và người đại diện
Khi rà soát vai trò chủ sở hữu và người đại diện, cần bắt đầu từ giấy tờ hiện có và đối chiếu với hoạt động dự kiến tại Phú Yên. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Rủi ro thường gặp khi thực hiện tại Phú Yên
Khó khăn thường xuất hiện khi dữ liệu, địa chỉ hoặc người phụ trách trong mục vai trò chủ sở hữu và người đại diện không đồng nhất với các hồ sơ khác. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Tình huống đặc trưng: công ty gia đình
Với nhóm khách hàng doanh nghiệp thương mại Tuy Hòa ở Phú Yên, vai trò chủ sở hữu và người đại diện thường gắn với quá trình mở rộng hoặc điều chỉnh hoạt động. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Quyết định giải thể và thanh toán nợ tại Phú Yên
Quy định và yêu cầu áp dụng đối với quyết định giải thể và thanh toán nợ
Ở bước quyết định giải thể và thanh toán nợ, quyết định hợp lý phụ thuộc mục tiêu kinh doanh, loại hình chủ thể và khả năng đáp ứng điều kiện thực tế. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Để tìm hiểu năng lực, hồ sơ pháp lý và các dịch vụ khác của công ty, vui lòng xem tại website chính thức bên dưới.
Rủi ro thường gặp khi thực hiện tại Phú Yên
Chất lượng xử lý quyết định giải thể và thanh toán nợ nên được đánh giá theo khả năng giải trình từng thông tin, không phải số trang tài liệu. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Tình huống đặc trưng: tài sản và khoản vay
Giả sử một đơn vị thuộc nhóm công ty gia đình cần xử lý quyết định giải thể và thanh toán nợ, cách chuẩn bị nên bắt đầu bằng đánh giá hiện trạng. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Kiểm kê tài sản và khoản phải thu tại Phú Yên
Quy định và yêu cầu áp dụng đối với kiểm kê tài sản và khoản phải thu
Đối với nội dung kiểm kê tài sản và khoản phải thu, việc đầu tiên là xác định tình trạng cụ thể của cơ sở tại Phú Yên, không suy từ tên thủ tục ra một bộ hồ sơ dùng chung. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Rủi ro thường gặp khi thực hiện tại Phú Yên
Một rủi ro của kiểm kê tài sản và khoản phải thu tại Phú Yên là chỉ kiểm tra hình thức giấy tờ mà bỏ qua mối liên hệ với hoạt động thực tế. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Tình huống đặc trưng: doanh nghiệp thương mại Tuy Hòa
Ví dụ tại Phú Yên, tài sản và khoản vay có thể gặp tình huống liên quan trực tiếp đến kiểm kê tài sản và khoản phải thu. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Quyết toán lao động và hợp đồng tại Phú Yên
Quy định và yêu cầu áp dụng đối với quyết toán lao động và hợp đồng
Khi rà soát quyết toán lao động và hợp đồng, cần bắt đầu từ giấy tờ hiện có và đối chiếu với hoạt động dự kiến tại Phú Yên. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Rủi ro thường gặp khi thực hiện tại Phú Yên
Khó khăn thường xuất hiện khi dữ liệu, địa chỉ hoặc người phụ trách trong mục quyết toán lao động và hợp đồng không đồng nhất với các hồ sơ khác. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Tình huống đặc trưng: công ty gia đình
Với nhóm khách hàng doanh nghiệp thương mại Tuy Hòa ở Phú Yên, quyết toán lao động và hợp đồng thường gắn với quá trình mở rộng hoặc điều chỉnh hoạt động. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Thuế, hóa đơn và sổ sách kế toán tại Phú Yên
Quy định và yêu cầu áp dụng đối với thuế, hóa đơn và sổ sách kế toán
Ở bước thuế, hóa đơn và sổ sách kế toán, quyết định hợp lý phụ thuộc mục tiêu kinh doanh, loại hình chủ thể và khả năng đáp ứng điều kiện thực tế. Phần thuế cần kiểm tra trạng thái mã số thuế, kỳ kê khai còn thiếu, nghĩa vụ đã nộp, giao dịch hóa đơn và chứng từ thanh toán. Số dư trên sổ nội bộ nên được đối chiếu với dữ liệu đã kê khai; nếu có chênh lệch thì xác định nguyên nhân trước khi điều chỉnh. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Rủi ro thường gặp khi thực hiện tại Phú Yên
Chất lượng xử lý thuế, hóa đơn và sổ sách kế toán nên được đánh giá theo khả năng giải trình từng thông tin, không phải số trang tài liệu. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Tình huống đặc trưng: tài sản và khoản vay
Giả sử một đơn vị thuộc nhóm công ty gia đình cần xử lý thuế, hóa đơn và sổ sách kế toán, cách chuẩn bị nên bắt đầu bằng đánh giá hiện trạng. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Lập hồ sơ giải thể đúng biểu mẫu tại Phú Yên
Danh mục giấy tờ cần chuẩn bị tại Phú Yên
Đối với nội dung lập hồ sơ giải thể đúng biểu mẫu, việc đầu tiên là xác định tình trạng cụ thể của cơ sở tại Phú Yên, không suy từ tên thủ tục ra một bộ hồ sơ dùng chung. Với phần hồ sơ, nên chuẩn bị giấy tờ pháp lý của chủ thể, tài liệu chứng minh điều kiện liên quan, biểu mẫu đề nghị và giấy ủy quyền nếu nộp qua đại diện. Đối chiếu họ tên, mã số, địa chỉ và nội dung trên các bản sao để tránh yêu cầu sửa đổi do thông tin không thống nhất. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Yêu cầu về biểu mẫu, chữ ký và bản sao
Một rủi ro của lập hồ sơ giải thể đúng biểu mẫu tại Phú Yên là chỉ kiểm tra hình thức giấy tờ mà bỏ qua mối liên hệ với hoạt động thực tế. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Cách tự kiểm tra tính đầy đủ trước khi nộp
Ví dụ tại Phú Yên, tài sản và khoản vay có thể gặp tình huống liên quan trực tiếp đến lập hồ sơ giải thể đúng biểu mẫu. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Thông báo và công khai giải thể tại Phú Yên
Quy định và yêu cầu áp dụng đối với thông báo và công khai giải thể
Khi rà soát thông báo và công khai giải thể, cần bắt đầu từ giấy tờ hiện có và đối chiếu với hoạt động dự kiến tại Phú Yên. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Rủi ro thường gặp khi thực hiện tại Phú Yên
Khó khăn thường xuất hiện khi dữ liệu, địa chỉ hoặc người phụ trách trong mục thông báo và công khai giải thể không đồng nhất với các hồ sơ khác. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Tình huống đặc trưng: công ty gia đình
Với nhóm khách hàng doanh nghiệp thương mại Tuy Hòa ở Phú Yên, thông báo và công khai giải thể thường gắn với quá trình mở rộng hoặc điều chỉnh hoạt động. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
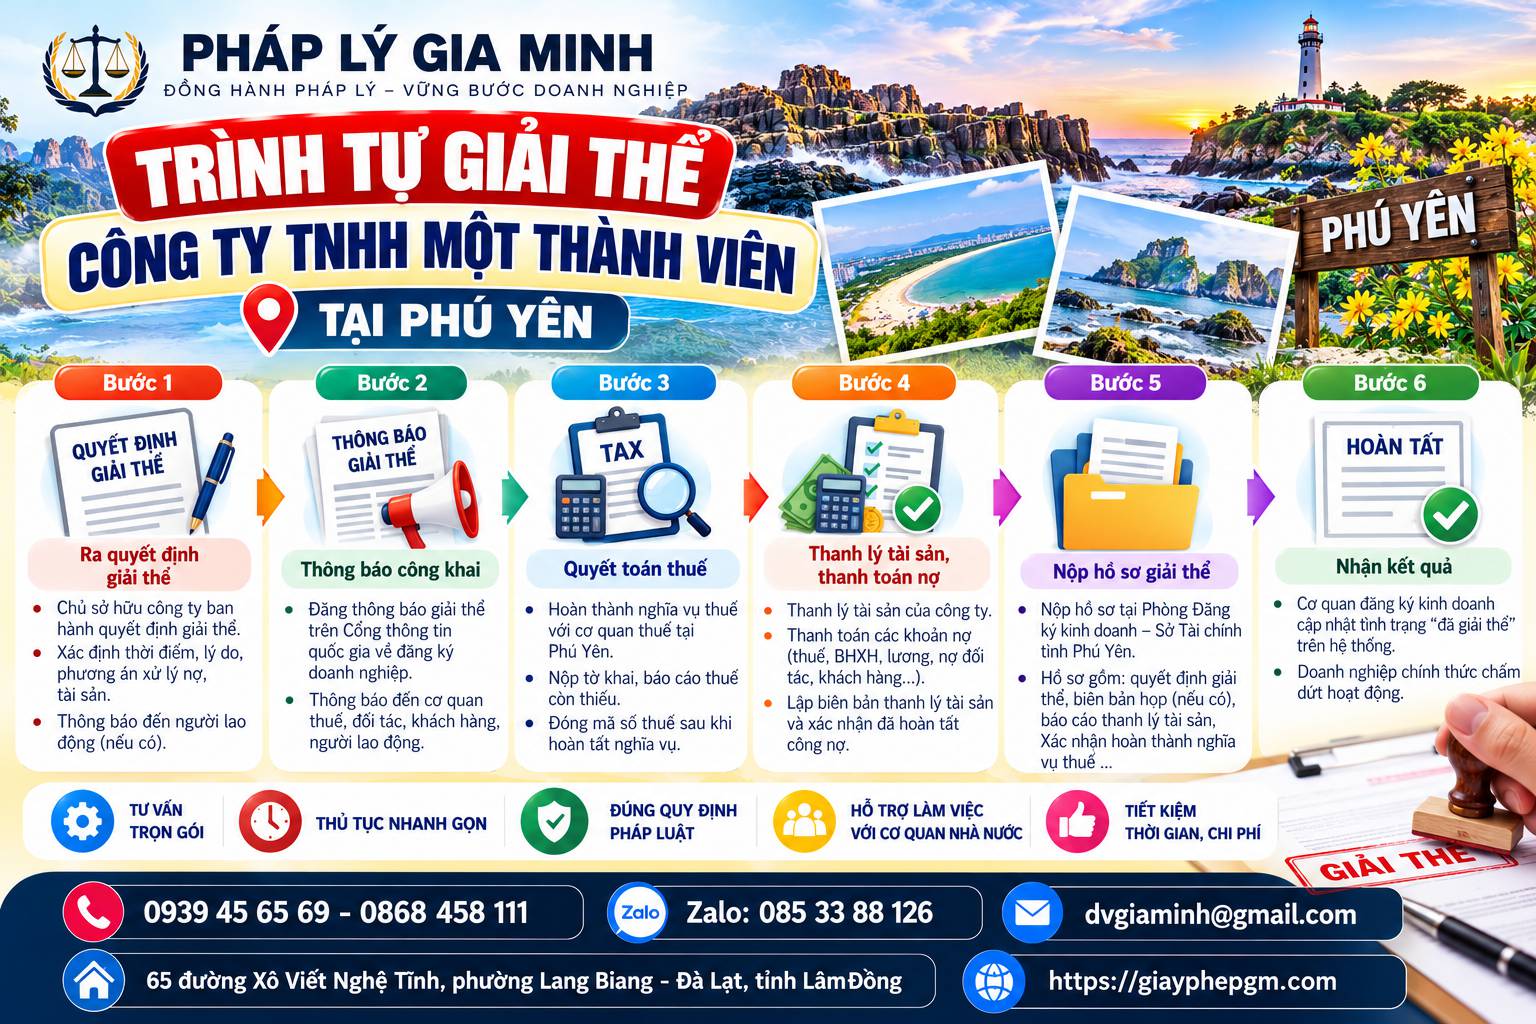
Hoàn tất thủ tục tại cơ quan có thẩm quyền tại Phú Yên
Bước 1: Kiểm tra điều kiện và thông tin đầu vào
Ở bước hoàn tất thủ tục tại cơ quan có thẩm quyền, quyết định hợp lý phụ thuộc mục tiêu kinh doanh, loại hình chủ thể và khả năng đáp ứng điều kiện thực tế. Cơ quan tiếp nhận và thẩm quyền giải quyết phải tra cứu theo đơn vị hành chính hiện hành và thủ tục cụ thể. Việc còn lưu tên huyện hoặc tỉnh cũ trong hợp đồng thuê hay giấy phép trước đây đòi hỏi kiểm tra cách sử dụng địa chỉ mới. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Bước 2: Nộp hồ sơ, theo dõi và giải trình
Chất lượng xử lý hoàn tất thủ tục tại cơ quan có thẩm quyền nên được đánh giá theo khả năng giải trình từng thông tin, không phải số trang tài liệu. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Bước 3: Nhận kết quả và hoàn tất việc phát sinh
Giả sử một đơn vị thuộc nhóm công ty gia đình cần xử lý hoàn tất thủ tục tại cơ quan có thẩm quyền, cách chuẩn bị nên bắt đầu bằng đánh giá hiện trạng. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Chi phí và thời gian theo thực trạng tại Phú Yên
Các khoản nhà nước cần xác minh theo thời điểm
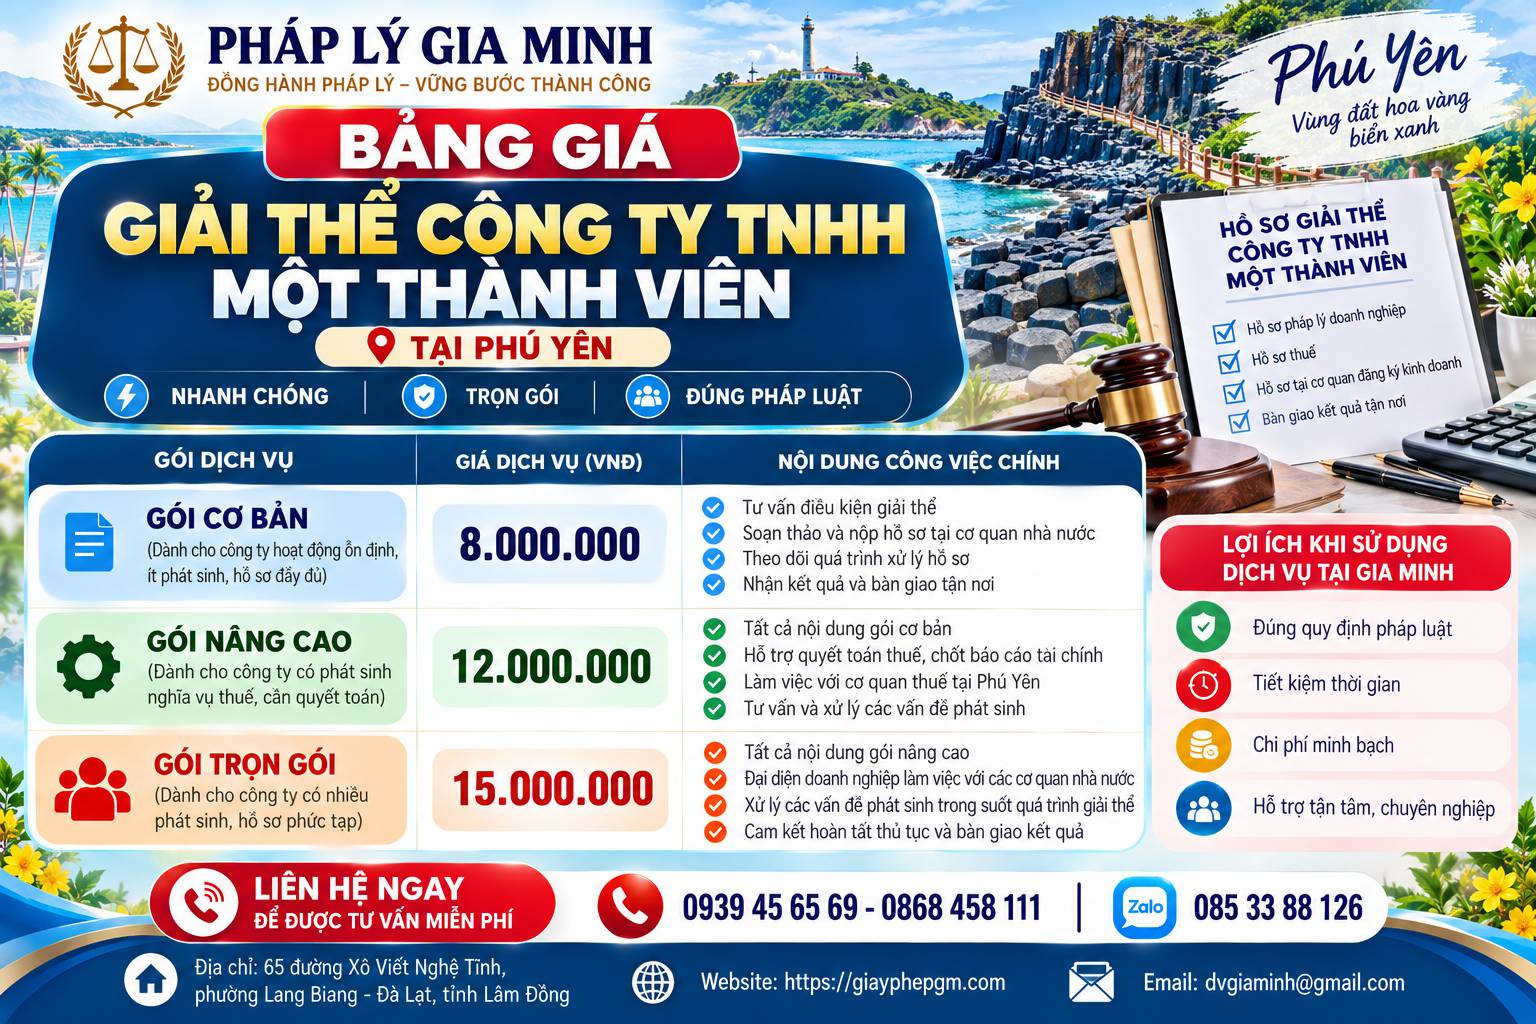
Đối với nội dung chi phí và thời gian theo thực trạng, việc đầu tiên là xác định tình trạng cụ thể của cơ sở tại Phú Yên, không suy từ tên thủ tục ra một bộ hồ sơ dùng chung. Khi tính chi phí, cần tách khoản lệ phí, chi phí kỹ thuật phát sinh và tiền dịch vụ tư vấn. Báo giá nên ghi điều kiện áp dụng, thuế GTGT nếu có, số lượt chỉnh sửa và trường hợp hồ sơ bị kéo dài do thiếu thông tin khách hàng. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Chi phí dịch vụ và trường hợp có phụ phí
Một rủi ro của chi phí và thời gian theo thực trạng tại Phú Yên là chỉ kiểm tra hình thức giấy tờ mà bỏ qua mối liên hệ với hoạt động thực tế. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Bài toán chi phí cho cơ sở tại Phú Yên
Ví dụ tại Phú Yên, tài sản và khoản vay có thể gặp tình huống liên quan trực tiếp đến chi phí và thời gian theo thực trạng. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Xử lý nợ thuế và hồ sơ thất lạc tại Phú Yên
Danh mục giấy tờ cần chuẩn bị tại Phú Yên
Khi rà soát xử lý nợ thuế và hồ sơ thất lạc, cần bắt đầu từ giấy tờ hiện có và đối chiếu với hoạt động dự kiến tại Phú Yên. Với phần hồ sơ, nên chuẩn bị giấy tờ pháp lý của chủ thể, tài liệu chứng minh điều kiện liên quan, biểu mẫu đề nghị và giấy ủy quyền nếu nộp qua đại diện. Đối chiếu họ tên, mã số, địa chỉ và nội dung trên các bản sao để tránh yêu cầu sửa đổi do thông tin không thống nhất. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Yêu cầu về biểu mẫu, chữ ký và bản sao
Khó khăn thường xuất hiện khi dữ liệu, địa chỉ hoặc người phụ trách trong mục xử lý nợ thuế và hồ sơ thất lạc không đồng nhất với các hồ sơ khác. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Cách tự kiểm tra tính đầy đủ trước khi nộp
Với nhóm khách hàng doanh nghiệp thương mại Tuy Hòa ở Phú Yên, xử lý nợ thuế và hồ sơ thất lạc thường gắn với quá trình mở rộng hoặc điều chỉnh hoạt động. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Các lỗi riêng của công ty một chủ tại Phú Yên
Quy định và yêu cầu áp dụng đối với các lỗi riêng của công ty một chủ
Ở bước các lỗi riêng của công ty một chủ, quyết định hợp lý phụ thuộc mục tiêu kinh doanh, loại hình chủ thể và khả năng đáp ứng điều kiện thực tế. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Rủi ro thường gặp khi thực hiện tại Phú Yên
Chất lượng xử lý các lỗi riêng của công ty một chủ nên được đánh giá theo khả năng giải trình từng thông tin, không phải số trang tài liệu. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Tình huống đặc trưng: tài sản và khoản vay
Giả sử một đơn vị thuộc nhóm công ty gia đình cần xử lý các lỗi riêng của công ty một chủ, cách chuẩn bị nên bắt đầu bằng đánh giá hiện trạng. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
Dịch vụ Gia Minh tại địa phương tại Phú Yên
Phạm vi tư vấn và hồ sơ được hỗ trợ
Đối với nội dung dịch vụ Gia Minh tại địa phương, việc đầu tiên là xác định tình trạng cụ thể của cơ sở tại Phú Yên, không suy từ tên thủ tục ra một bộ hồ sơ dùng chung. Một đơn vị tư vấn phù hợp cần giải thích được căn cứ hồ sơ, thống nhất người phụ trách, phân chia việc khách hàng phải cung cấp và việc đơn vị tư vấn nhận xử lý. Khi bàn giao nên có danh mục tài liệu và hướng dẫn lưu trữ. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Trách nhiệm cung cấp thông tin của khách hàng
Một rủi ro của dịch vụ Gia Minh tại địa phương tại Phú Yên là chỉ kiểm tra hình thức giấy tờ mà bỏ qua mối liên hệ với hoạt động thực tế. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Bàn giao, đối soát và hỗ trợ sau kết quả
Ví dụ tại Phú Yên, tài sản và khoản vay có thể gặp tình huống liên quan trực tiếp đến dịch vụ Gia Minh tại địa phương. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau.
FAQ và bảng kiểm bàn giao tại Phú Yên
Khách hàng tại Phú Yên thường hỏi gì?
Khi rà soát fAQ và bảng kiểm bàn giao, cần bắt đầu từ giấy tờ hiện có và đối chiếu với hoạt động dự kiến tại Phú Yên. Phần giải đáp cần nêu tình huống cụ thể, câu trả lời ngắn và ngoại lệ quan trọng. Ví dụ một chủ thể có nhiều điểm kinh doanh không nên mặc định mọi địa điểm dùng chung một loại giấy phép. Tài liệu nên ghi rõ ai cung cấp thông tin, bản nào dùng để kiểm tra và nội dung nào cần chỉnh lý. Với trường hợp thiếu căn cứ, doanh nghiệp nên bổ sung chứng cứ trước khi đưa ra kết luận hoặc nộp hồ sơ.
Các tình huống cần cơ quan có thẩm quyền xác nhận
Khó khăn thường xuất hiện khi dữ liệu, địa chỉ hoặc người phụ trách trong mục fAQ và bảng kiểm bàn giao không đồng nhất với các hồ sơ khác. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu. Đơn vị thực hiện nên lập biên bản rà soát những điểm chưa chắc chắn và kiểm tra lại trên cổng thông tin hoặc với cơ quan có thẩm quyền. Chỉ sau khi các thông tin cốt lõi thống nhất mới nên chốt tiến độ triển khai.
Khi nào nên sử dụng dịch vụ tư vấn
Với nhóm khách hàng doanh nghiệp thương mại Tuy Hòa ở Phú Yên, fAQ và bảng kiểm bàn giao thường gắn với quá trình mở rộng hoặc điều chỉnh hoạt động. Người phụ trách cần liệt kê địa chỉ làm việc, tài liệu nguồn, hợp đồng hoặc giao dịch có liên quan và những thay đổi sắp tới. Công ty trách nhiệm hữu hạn một thành viên có chủ sở hữu quyết định giải thể theo thẩm quyền, nhưng không có nghĩa là bỏ qua nghĩa vụ của pháp nhân với chủ nợ, người lao động và cơ quan thuế. Quyết định nội bộ phải phù hợp với tình trạng công ty. Đây là tình huống minh họa về cách rà soát hồ sơ, không phải kết luận mọi cơ sở trong khu vực đều chịu một yêu cầu giống nhau. Nếu chủ sở hữu từng ứng tiền, cho công ty vay hoặc nhận tạm ứng, cần đối chiếu từng khoản với sổ kế toán và chứng từ thanh toán. Không được đơn giản xóa công nợ chỉ vì doanh nghiệp chỉ có một chủ sở hữu.
Phú Yên: Góc địa phương và cách chuẩn bị hồ sơ phù hợp
Doanh nghiệp nên kiểm tra cơ quan tiếp nhận theo địa bàn thế nào để tránh phát sinh bước sửa hồ sơ đối với giải thể công ty TNHH một thành viên tại Phú Yên?
Cần xử lý theo dữ liệu thực tế thay vì áp dụng một mẫu chung. Bộ hồ sơ nội bộ nên được lập theo logic quyết định chủ trương, tài liệu họp hoặc quyết định của chủ sở hữu, danh sách nghĩa vụ còn mở và bằng chứng đã xử lý. Thông tin tên doanh nghiệp, mã số, địa chỉ, người ký và ngày hiệu lực phải thống nhất giữa các tài liệu; hồ sơ nào hết hiệu lực hoặc ký sai thẩm quyền cần sửa trước.
Địa chỉ cũ hoặc thay đổi địa giới có cần rà lại thông tin không khi doanh nghiệp muốn rút ngắn thời gian xử lý đối với giải thể công ty TNHH một thành viên tại Phú Yên?
Trọng tâm là làm rõ tình trạng hiện tại và bằng chứng đi kèm. Bộ hồ sơ nội bộ nên được lập theo logic quyết định chủ trương, tài liệu họp hoặc quyết định của chủ sở hữu, danh sách nghĩa vụ còn mở và bằng chứng đã xử lý. Thông tin tên doanh nghiệp, mã số, địa chỉ, người ký và ngày hiệu lực phải thống nhất giữa các tài liệu; hồ sơ nào hết hiệu lực hoặc ký sai thẩm quyền cần sửa trước.
Hồ sơ có nhiều địa điểm hoạt động nên xử lý theo bản đồ nào để dữ liệu giữa các bộ hồ sơ không bị lệch đối với giải thể công ty TNHH một thành viên tại Phú Yên?
Nên kiểm tra từ dữ liệu gốc trước khi hoàn thiện biểu mẫu. Bộ hồ sơ nội bộ nên được lập theo logic quyết định chủ trương, tài liệu họp hoặc quyết định của chủ sở hữu, danh sách nghĩa vụ còn mở và bằng chứng đã xử lý. Thông tin tên doanh nghiệp, mã số, địa chỉ, người ký và ngày hiệu lực phải thống nhất giữa các tài liệu; hồ sơ nào hết hiệu lực hoặc ký sai thẩm quyền cần sửa trước.
Nên chuẩn bị phương án nộp và nhận kết quả ra sao để tiết kiệm thời gian nếu hồ sơ có tình tiết cũ hoặc thiếu chứng từ đối với giải thể công ty TNHH một thành viên tại Phú Yên?
Đầu việc này cần được khóa bằng tài liệu có thể kiểm tra lại. Bộ hồ sơ nội bộ nên được lập theo logic quyết định chủ trương, tài liệu họp hoặc quyết định của chủ sở hữu, danh sách nghĩa vụ còn mở và bằng chứng đã xử lý. Thông tin tên doanh nghiệp, mã số, địa chỉ, người ký và ngày hiệu lực phải thống nhất giữa các tài liệu; hồ sơ nào hết hiệu lực hoặc ký sai thẩm quyền cần sửa trước.
Checklist cuối cùng trước khi coi việc giải thể đã hoàn tất – góc “dòng tiền ngược”
Trạng thái pháp lý cần được kiểm tra ở đâu khi doanh nghiệp muốn rút ngắn thời gian xử lý đối với giải thể công ty TNHH một thành viên tại Phú Yên?
Cần xử lý theo dữ liệu thực tế thay vì áp dụng một mẫu chung. Tiến độ nên chia thành các cửa việc: rà dữ liệu nội bộ, xử lý thuế – hóa đơn, đóng đơn vị phụ thuộc nếu có, hoàn thiện hồ sơ đăng ký và lưu trữ sau khi kết thúc. Chỉ mở bước tiếp theo khi đầu việc trước đã có bằng chứng hoàn tất; cách này giúp giảm việc quay lại sửa hồ sơ do một nghĩa vụ cũ chưa được xử.
Tài khoản, hóa đơn và dữ liệu thuế đã đóng đủ chưa để dữ liệu giữa các bộ hồ sơ không bị lệch đối với giải thể công ty TNHH một thành viên tại Phú Yên?
Trọng tâm là làm rõ tình trạng hiện tại và bằng chứng đi kèm. Nên đối chiếu tờ khai theo từng kỳ, tình trạng hóa đơn điện tử, số thuế còn phải nộp hoặc nộp thừa và sổ kế toán trước khi khóa hồ sơ. Các khoản chênh giữa tờ khai, ngân hàng và sổ chi tiết cần được giải thích bằng chứng từ gốc; tránh chỉ nhìn trạng thái mã số thuế rồi cho rằng nghĩa vụ đã hoàn tất.
Công nợ, lao động và tài sản đã có bằng chứng xử lý chưa nếu hồ sơ có tình tiết cũ hoặc thiếu chứng từ đối với giải thể công ty TNHH một thành viên tại Phú Yên?
Nên kiểm tra từ dữ liệu gốc trước khi hoàn thiện biểu mẫu. Công nợ nên được tách thành phải thu, phải trả, khoản vay, tạm ứng và nghĩa vụ bảo lãnh. Với từng khoản cần xác định đối tượng, số dư, chứng từ đối chiếu và phương án kết thúc; khoản chưa thu hồi hoặc chưa thanh toán phải có quyết định xử lý rõ để không để số dư treo kéo sang bước giải thể.
Hồ sơ lưu trữ cuối cùng cần có những nhóm tài liệu nào trong bối cảnh Phú Yên?
Đầu việc này cần được khóa bằng tài liệu có thể kiểm tra lại. Bộ hồ sơ nội bộ nên được lập theo logic quyết định chủ trương, tài liệu họp hoặc quyết định của chủ sở hữu, danh sách nghĩa vụ còn mở và bằng chứng đã xử lý. Thông tin tên doanh nghiệp, mã số, địa chỉ, người ký và ngày hiệu lực phải thống nhất giữa các tài liệu; hồ sơ nào hết hiệu lực hoặc ký sai thẩm quyền cần sửa trước.
CÁC BÀI VIẾT LIÊN QUAN:
Giải thể công ty tại Phú Yên trọn gói đảm bảo tốt nhất
Dịch vụ giải thể công ty ở Phú Yên chỉ 3 bước
Dịch vụ giải thể công ty TNHH MTV tại Phú Yên
Dịch vụ giải thể địa điểm kinh doanh tại Phú Yên
Bảng giá dịch vụ giải thể công ty tại Phú Yên
Dịch vụ giải thể công ty cổ phần trọn gói tại Phú Yên
Dịch vụ giải thể công ty cổ phần giá rẻ tại Phú Yên
Thủ tục giải thể chi nhánh hạch toán phụ thuộc tại Phú Yên
Thủ tục giải thể công ty ở Phú Yên chỉ trong 3 tuần
CÔNG TY TNHH KẾ TOÁN KIỂM TOÁN GIA MINH
Dịch vụ giải thể công ty tnhh trọn gói tại Phú Yên
Hotline: 0939 456 569 – 0868 458 111
Zalo: 085 3388 126
Gmail: dvgiaminh@gmail.com
Website: giayphepgm.com – dailythuegiaminh.com
Địa chỉ: Số 58 Lê Lợi, phường 2, Tuy Hòa, Phú Yên
Dịch vụ hỗ trợ của Pháp Lý Gia Minh
Gia Minh tiếp nhận thông tin, đánh giá tình trạng hồ sơ, xác định danh mục tài liệu cần bổ sung, tư vấn trình tự và hỗ trợ theo dõi kết quả. Phạm vi dịch vụ và phí thực hiện được thống nhất bằng báo giá sau khi kiểm tra hồ sơ thực tế.
Lưu ý biên tập: Nội dung mang tính tham khảo; cần đối chiếu văn bản pháp luật, cơ quan tiếp nhận và địa giới hành chính có hiệu lực tại thời điểm đăng bài.


